DAC7 på Vinted: när plattformen rapporterar din försäljning
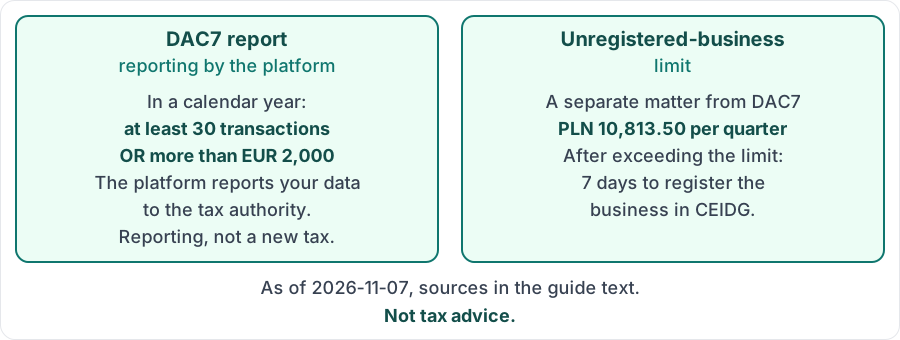
DAC7 är en EU-regel som innebär att en plattform som Vinted lämnar uppgifter om en säljare till skattemyndigheten när säljaren under ett kalenderår har genomfört minst 30 transaktioner eller fått mer än 2 000 EUR utbetalt. Det är en rapporteringsskyldighet för plattformen, inte en ny skatt. Kontrollera dina egna siffror med kalkylatorerna nedan.
Senast kontrollerad:
Vad DAC7 är och när den gäller en säljare
Enligt det polska finansdepartementet rapporterar en plattform en säljare till skattemyndigheten (DAC7) när den under ett kalenderår har möjliggjort minst 30 transaktioner eller betalat ut mer än 2 000 EUR. Det räcker att ett av villkoren är uppfyllt. DAC7 är ett EU-direktiv, så samma trösklar gäller i alla EU-länder, även i Sverige.
Enligt finansdepartementet medför rapporteringen inga nya skatter och ändrar inte hur inkomster beskattas. Att finnas med i en rapport betyder inte att du måste betala skatt.
Gränsen för oregistrerad verksamhet (Polen)
Det här är en separat fråga från DAC7 och gäller säljare i Polen. Enligt biznes.gov.pl är kvartalsgränsen för intäkter från oregistrerad verksamhet 10 813,50 PLN under 2026 (225 % av minimilönen på 4 806 PLN). När den har överskridits har du 7 dagar på dig att registrera dig i CEIDG.
Om försäljningen räknas som näringsverksamhet beror på dess karaktär, inte enbart på trösklar. I Sverige bedöms det av Skatteverket; är du osäker, fråga Skatteverket eller en skatterådgivare.
Kontrollera dina egna siffror
Kalkylatorerna nedan jämför dina siffror med trösklarna och gränsen. De är ett hjälpmedel, inte ett besked om dina skatteskyldigheter. Du kan sammanställa årets försäljning med guiden ”Så laddar du ner din månadsredovisning från Vinted”.
Källor
DAC7-trösklar och inga nya skatter: det polska finansdepartementet, ”Co warto wiedzieć o dyrektywie DAC7”, https://www.gov.pl/web/finanse/co-warto-wiedziec-o-dyrektywie-dac7. Trösklarna kommer från departementets sida; podatki.gov.pl, ”DPI (Digital Platform Information)”, https://www.podatki.gov.pl/podatkowa-wspolpraca-miedzynarodowa/dpi-digital-platform-information, bekräftar att det inte blir några nya skatter men beskriver trösklarna tvetydigt.
Gränsen 10 813,50 PLN och 7 dagar för registrering: biznes.gov.pl, ”Działalność nierejestrowana i inne rodzaje działalności, których nie traktuje się jak działalności gospodarczej”, https://www.biznes.gov.pl/pl/portal/00115.
Källorna kontrollerades senast: 7 november 2026. Guiden är inte juridisk rådgivning eller skatterådgivning. Reglerna ändras, så vid tveksamhet bör du kontakta Skatteverket (eller KAS i Polen) eller en skatterådgivare.
Kontrollera dina siffror
Under DAC7-trösklarna.
DAC7-trösklar: 30 transaktioner eller mer än 2000 EUR.
Kvar till gränsen: 10 813,50 PLN (Utnyttjat av gränsen: 0,00%)
Kvartalsgräns för oregistrerad verksamhet (Polen): 10 813,50 PLN
Vintlyze
FAQ
- Vilka är trösklarna för DAC7?
- Enligt finansdepartementet rapporterar en plattform en säljare som den under ett kalenderår har möjliggjort minst 30 transaktioner för eller betalat ut mer än 2 000 EUR till. Det räcker att ett av villkoren är uppfyllt.
- Betyder rapporteringen att jag måste betala skatt?
- Nej. Finansdepartementet anger att DAC7 inte medför några nya skatter och inte ändrar hur inkomster beskattas. Rapporten är bara en överföring av uppgifter till skattemyndigheten.
- Vilken är gränsen för oregistrerad verksamhet i Polen 2026?
- 10 813,50 PLN i intäkter per kvartal, enligt biznes.gov.pl. När den har överskridits har du 7 dagar på dig att registrera dig i CEIDG.
- Är DAC7 och gränsen för oregistrerad verksamhet samma sak?
- Nej. DAC7 handlar om att plattformen rapporterar uppgifter, medan gränsen handlar om när försäljningen i Polen måste registreras som verksamhet. De två kalkylatorerna på sidan visar dem separat.