DAC7 na Vinted: kiedy platforma zgłasza Twoje sprzedaże
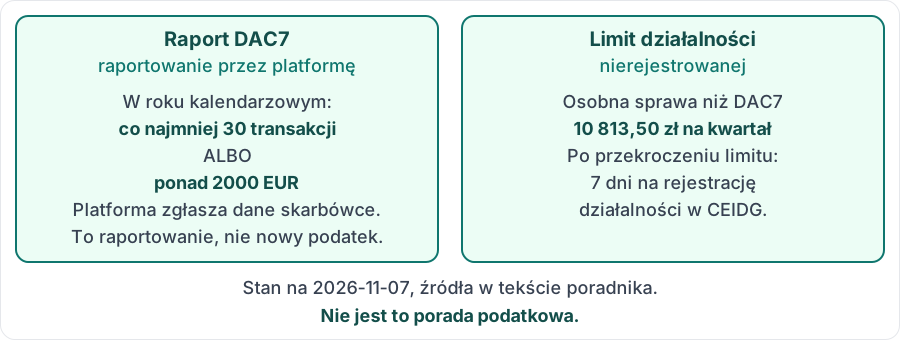
DAC7 to unijne przepisy, na podstawie których platforma, taka jak Vinted, przekazuje skarbówce dane sprzedawcy, który w roku kalendarzowym zawarł co najmniej 30 transakcji albo wypłacono mu ponad 2000 EUR. To obowiązek sprawozdawczy platformy, a nie nowy podatek. Poniżej sprawdzisz swoje wartości kalkulatorem.
Zweryfikowano:
Czym jest DAC7 i kiedy dotyczy sprzedawcy
Według Ministerstwa Finansów platforma zgłasza sprzedawcę skarbówce (DAC7), gdy w roku kalendarzowym umożliwiła mu co najmniej 30 transakcji albo wypłaciła mu ponad 2000 EUR. Wystarczy jeden warunek.
Według Ministerstwa Finansów raportowanie nie nakłada nowych podatków i nie zmienia zasad opodatkowania. Samo znalezienie się w raporcie nie oznacza, że musisz zapłacić podatek.
Limit działalności nierejestrowanej
To osobna sprawa od DAC7. Według biznes.gov.pl limit kwartalnego przychodu dla działalności nierejestrowanej wynosi w 2026 roku 10 813,50 zł (225% minimalnego wynagrodzenia, czyli 4806 zł). Po jego przekroczeniu masz 7 dni na rejestrację w CEIDG.
Czy sprzedaż jest działalnością gospodarczą, zależy od jej charakteru, a nie od samych progów. W razie wątpliwości zapytaj KAS albo doradcę podatkowego.
Sprawdź swoje wartości
Kalkulatory poniżej porównują Twoje liczby z progami i limitem. To pomoc, a nie rozstrzygnięcie obowiązków podatkowych. Sprzedaże z roku zestawisz według poradnika „Jak pobrać rozliczenie miesiąca Vinted”.
Źródła
Progi DAC7 i brak nowych podatków: Ministerstwo Finansów, „Co warto wiedzieć o dyrektywie DAC7”, https://www.gov.pl/web/finanse/co-warto-wiedziec-o-dyrektywie-dac7. Progi pochodzą z tej strony Ministerstwa; strona podatki.gov.pl „DPI (Digital Platform Information)”, https://www.podatki.gov.pl/podatkowa-wspolpraca-miedzynarodowa/dpi-digital-platform-information, potwierdza brak nowych podatków, ale opisuje progi niejednoznacznie.
Limit 10 813,50 zł i 7 dni na rejestrację: biznes.gov.pl, „Działalność nierejestrowana i inne rodzaje działalności, których nie traktuje się jak działalności gospodarczej”, https://www.biznes.gov.pl/pl/portal/00115.
Ostatnia weryfikacja źródeł: 7 listopada 2026. Poradnik nie jest poradą prawną ani podatkową. Przepisy się zmieniają, więc w razie wątpliwości skonsultuj się z KAS lub doradcą podatkowym.
Sprawdź swoje wartości
Poniżej progów DAC7.
Progi DAC7: 30 transakcji lub ponad 2000 EUR.
Pozostało do limitu: 10 813,50 PLN (Wykorzystano limit: 0,00%)
Limit kwartalny działalności nieewidencjonowanej: 10 813,50 PLN
Vintlyze
FAQ
- Jakie są progi DAC7?
- Według Ministerstwa Finansów platforma zgłasza sprzedawcę, któremu w roku kalendarzowym umożliwiła co najmniej 30 transakcji albo wypłaciła ponad 2000 EUR. Wystarczy jeden warunek.
- Czy raportowanie oznacza podatek?
- Nie. Ministerstwo Finansów wskazuje, że DAC7 nie nakłada nowych podatków i nie zmienia zasad opodatkowania. Raport to przekazanie informacji skarbówce.
- Jaki jest limit działalności nierejestrowanej w 2026 roku?
- 10 813,50 zł przychodu na kwartał, według biznes.gov.pl. Po przekroczeniu masz 7 dni na rejestrację w CEIDG.
- Czy DAC7 i limit działalności nierejestrowanej to to samo?
- Nie. DAC7 dotyczy raportowania danych przez platformę, a limit dotyczy tego, kiedy sprzedaż trzeba zarejestrować jako działalność. Oba kalkulatory na stronie pokazują je osobno.